नई दिल्ली ने व्यापक कर संधि सुधारों के माध्यम से राजकोषीय संप्रभुता पुनः प्राप्त की
भारत ने सीधे स्रोत पर पूंजीगत लाभ पर कर लगाने के अपने संप्रभु अधिकार को बहाल करने के लिए मॉरीशस, सिंगापुर और साइप्रस के साथ मूलभूत द्विपक्षीय कर संधियों को फिर से लिखा है। यह आक्रामक विनियामक बदलाव विदेशी संस्थागत निवेशकों द्वारा उपयोग की जाने वाली दशकों पुरानी रूटिंग संरचनाओं को नष्ट कर देता है, जो तरजीही अपतटीय कर लाभों के अंत का संकेत है।
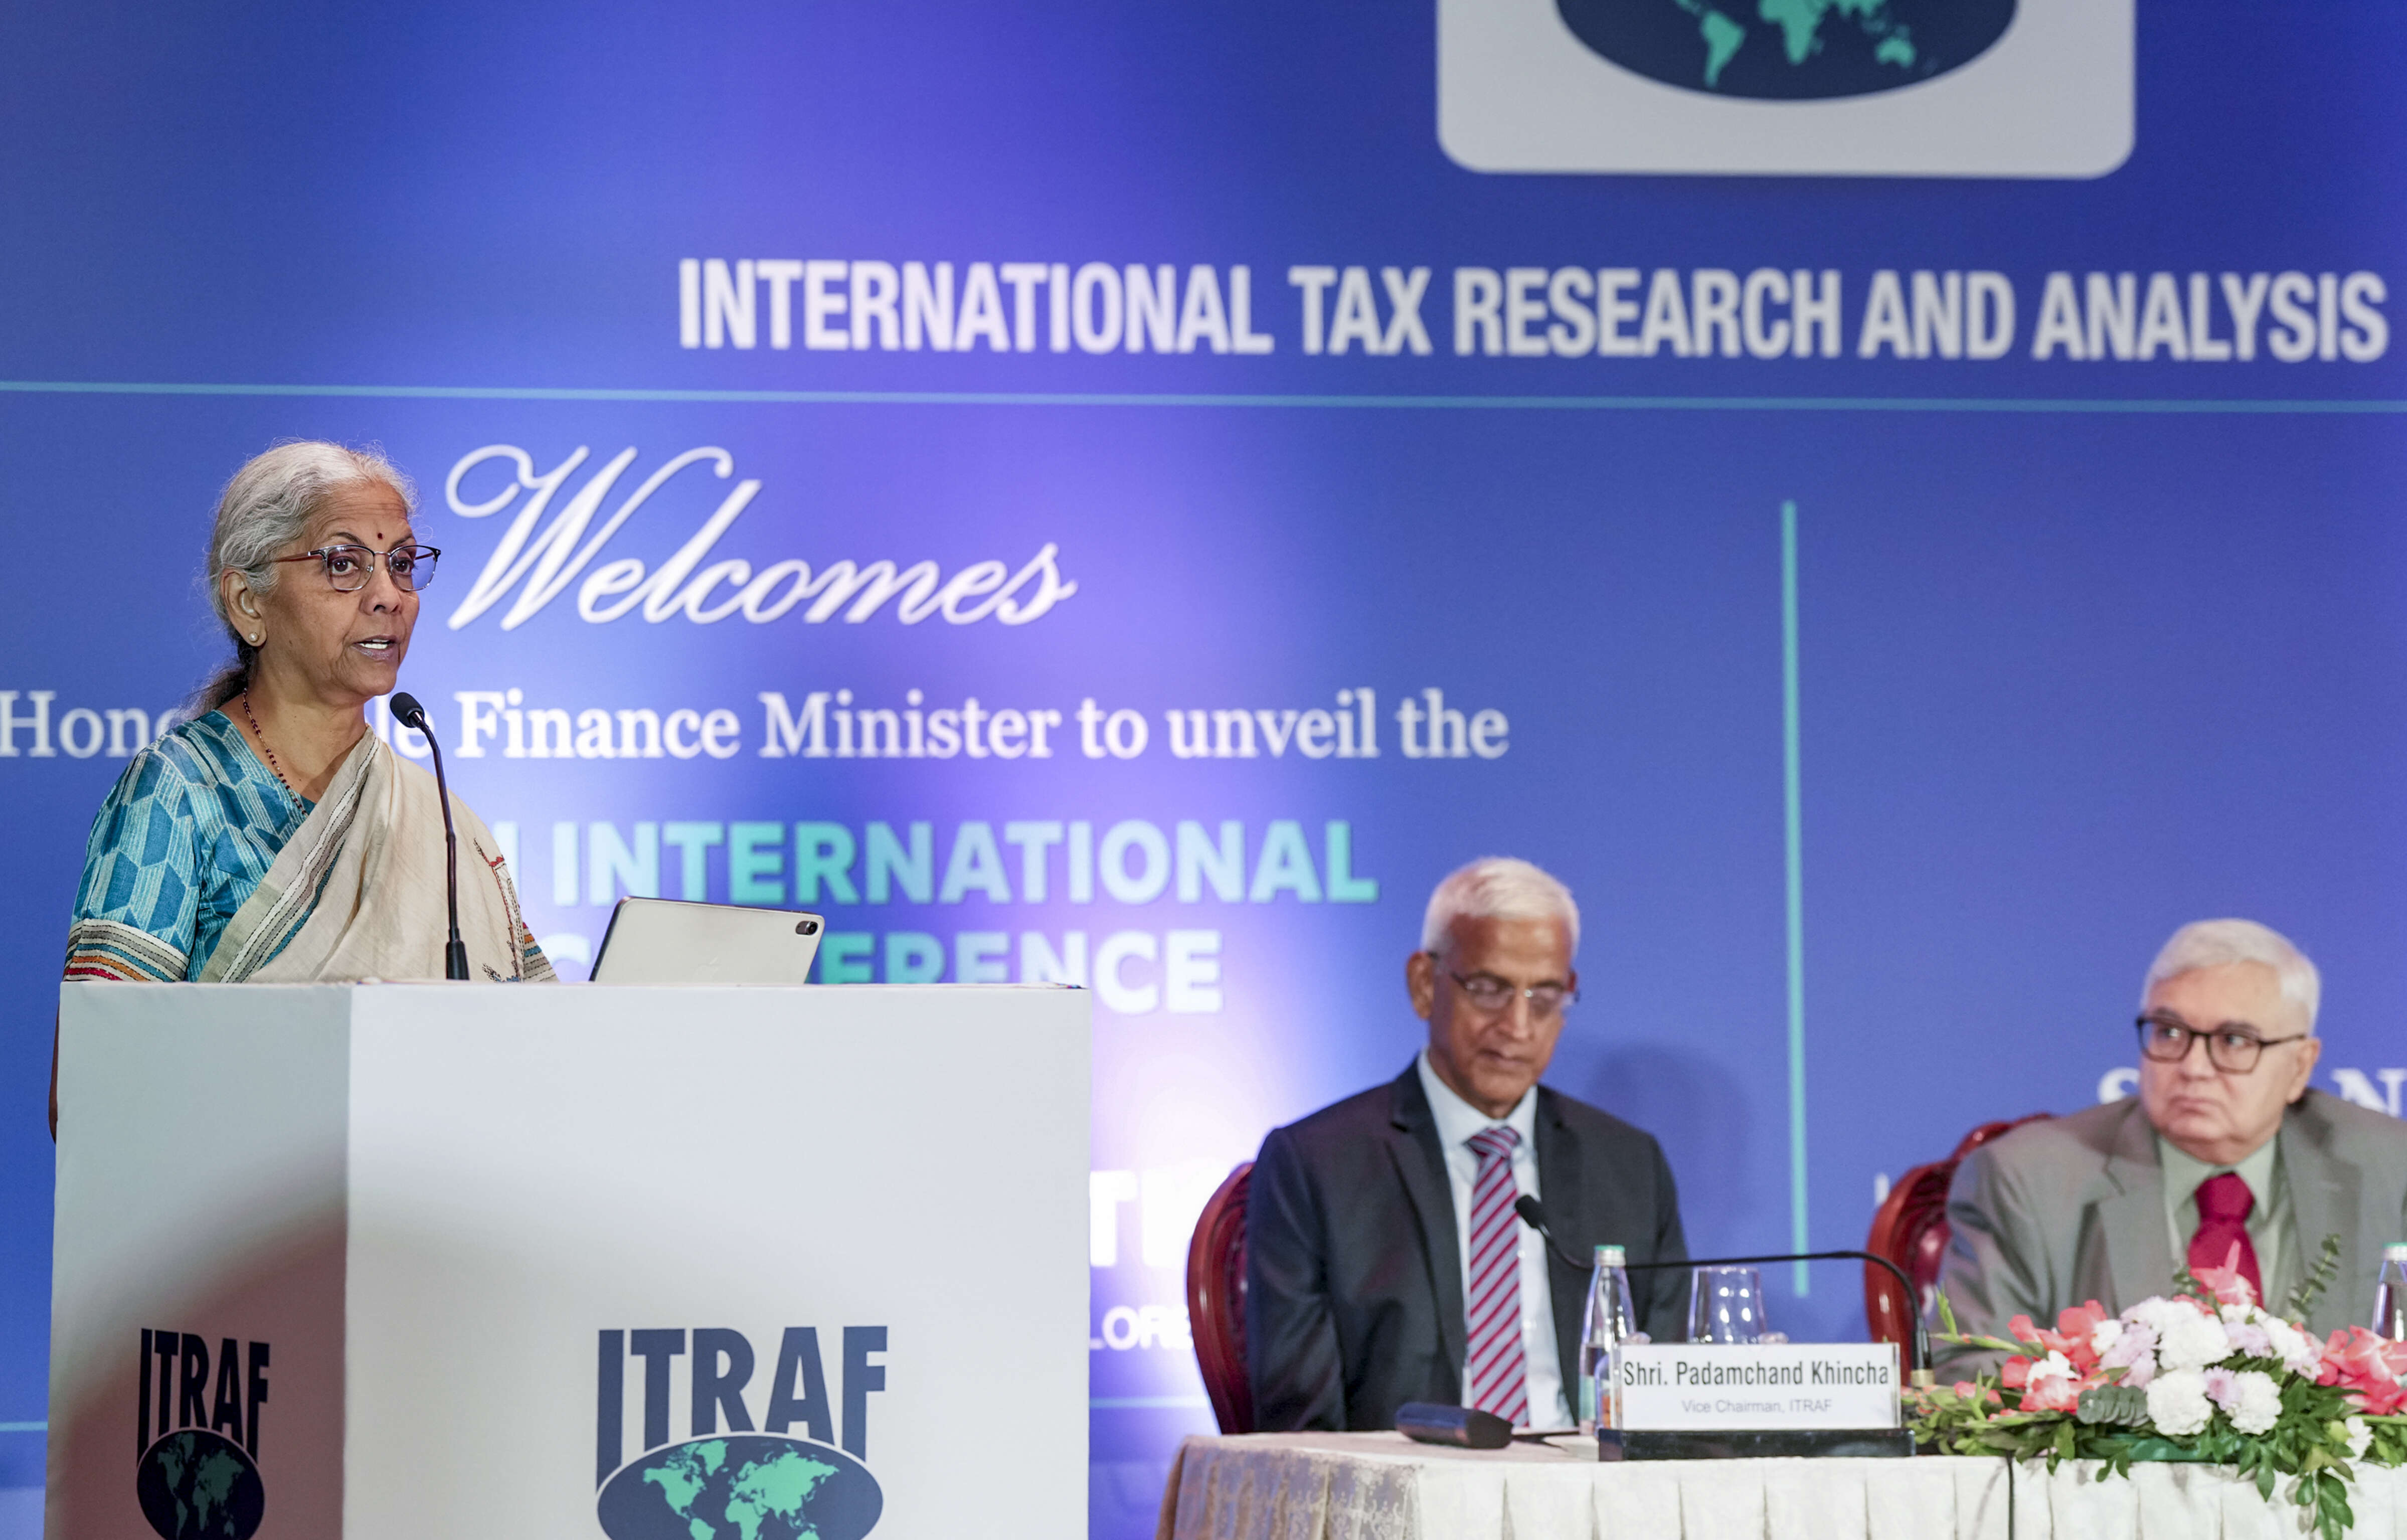
दशकों तक, भारतीय सार्वजनिक और निजी बाजारों में आने वाली विदेशी पूंजी ने मॉरीशस और सिंगापुर जैसे वित्तीय केंद्रों के माध्यम से परिष्कृत दोहरे कराधान से बचाव समझौतों का उपयोग किया। इन कानूनी तंत्रों ने वैश्विक संस्थागत निवेशकों को घरेलू पूंजीगत लाभ दायित्वों को दरकिनार करने की अनुमति दी, जिससे सरकारी खजाने के लिए एक महत्वपूर्ण राजस्व निकास हुआ। वित्त मंत्री निर्मला सीतारमण ने विस्तृत पुनर्वार्ताएं संपन्न कीं, जो इन संधियों को मौलिक रूप से बदल देती हैं, विरासत में मिली छूटों को खत्म कर देती हैं और आंतरिक निवेश पर एकतरफा घरेलू कराधान शक्तियों का दावा करती हैं। यह आक्रामक नीति धुरी लाभ स्थानांतरण और कर आधार में कमी को लेकर वित्त मंत्रालय के भीतर बढ़ती निराशा से उत्पन्न हुई है। घरेलू राजस्व अधिकारियों ने तर्क दिया कि शून्य या लगभग शून्य पूंजीगत लाभ कर दरों की पेशकश करने वाले क्षेत्राधिकार उत्पादक, दीर्घकालिक प्रत्यक्ष विदेशी निवेश के बजाय शेल कंपनी निर्माण को प्रोत्साहित करते हैं। समकालीन आधार क्षरण और लाभ स्थानांतरण दिशानिर्देशों के साथ संरेखित करने के लिए इन संधियों का आधुनिकीकरण करके, नई दिल्ली ने व्यवस्थित रूप से ऐतिहासिक खामियों को बंद कर दिया है जो घरेलू कर अनुपालन पर विदेशी संस्थागत फंडों को विशेषाधिकार देते थे। इसका तात्कालिक परिणाम मुंबई और बेंगलुरु में संचालित निजी इक्विटी और उद्यम पूंजी फंडों के लिए रिटर्न मेट्रिक्स की तीव्र पुनर्गणना है। कर-मुक्त निकास मूल्यांकन के आदी निवेशकों को अब घरेलू पूंजीगत लाभ कटौती को सीधे अपने लेनदेन मॉडल में शामिल करना होगा, जिससे सीमा पार सौदे की संरचना में तत्काल घर्षण पैदा होगा। आने वाले राजकोषीय चक्र में, यह नीति पुनर्संरेखण अंतरराष्ट्रीय फंडों को सरल कर मध्यस्थता पर भारत के अंदर परिचालन सामग्री और प्रत्यक्ष आर्थिक योगदान को प्राथमिकता देने के लिए मजबूर करेगा।
Comments 0