लघु बचत योजनाओं ने राजकोषीय लक्ष्य को पार कर लिया है क्योंकि भारतीय परिवारों ने रूढ़िवादी रुख बरकरार रखा है
संघीय लघु बचत योजनाओं के तहत शुद्ध संग्रह बड़े पैमाने पर वित्तीय सीमाओं को पार कर गया है, जो सार्वजनिक भविष्य निधि और वरिष्ठ नागरिक बचत कार्यक्रमों के लिए स्थायी नागरिक प्राथमिकता से प्रेरित है। इस आमद से बजटीय अनुमानों को पर्याप्त अंतर से पार करने का खतरा है।
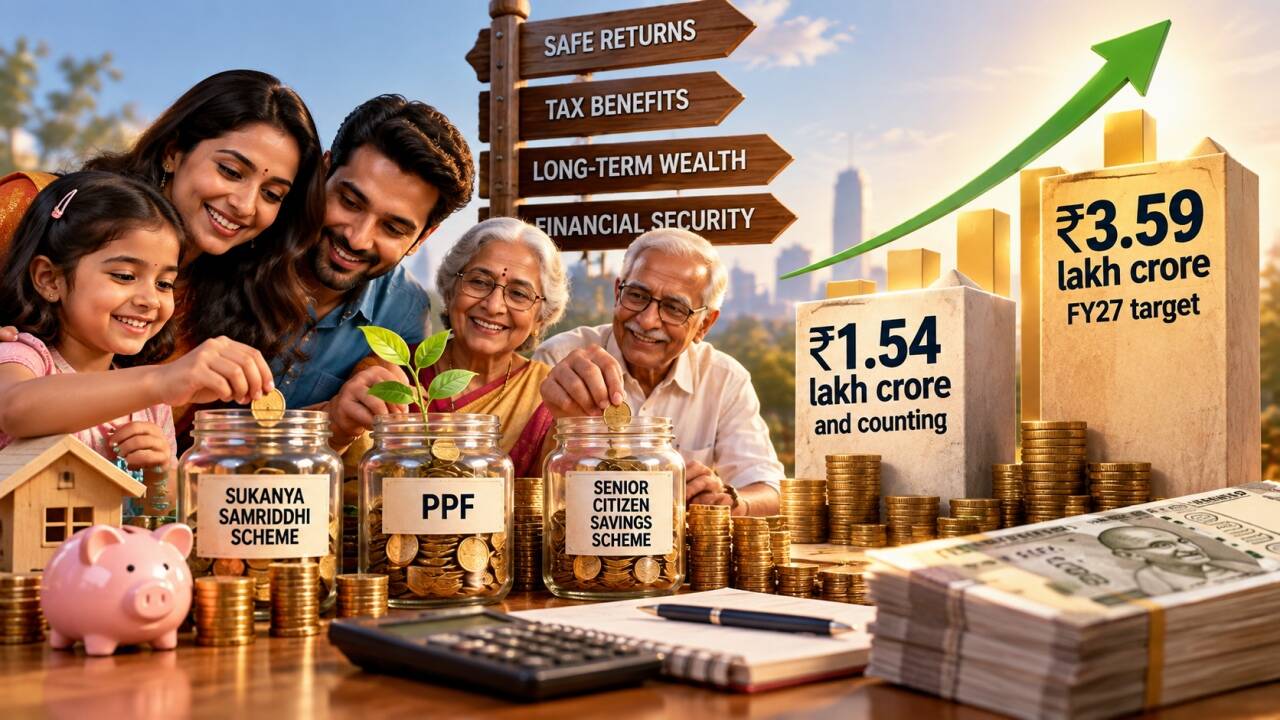
बाजार की पैदावार में उतार-चढ़ाव और आक्रामक म्यूचुअल फंड मार्केटिंग के बावजूद लाखों भारतीय खुदरा निवेशक अपनी पूंजी को सरकार समर्थित निश्चित आय वाले उपकरणों की ओर निर्देशित करना जारी रखते हैं। सुकन्या समृद्धि योजना और सार्वजनिक भविष्य निधि जैसे कार्यक्रम अपनी संप्रभु गारंटी और कर लाभ के कारण घरेलू वित्तीय नियोजन की आधारशिला बने हुए हैं। वाणिज्यिक बैंकों को अब खुदरा जमा के लिए कड़ी प्रतिस्पर्धा का सामना करना पड़ रहा है क्योंकि नागरिक उच्च जोखिम वाले बाजार जोखिम पर पूंजी संरक्षण को प्राथमिकता देते हैं। यह घटना मध्यम वर्ग के बचतकर्ताओं के बीच गहरी बैठी जोखिम के प्रति घृणा को उजागर करती है, जो वैश्विक बाजार की अस्थिरता और मुद्रास्फीति के दबाव से भयभीत रहते हैं। वित्तीय योजनाकारों का कहना है कि जहां इक्विटी बाजार रिकॉर्ड ऊंचाई हासिल करते हैं, वहीं औसत परिवार गारंटीशुदा संप्रभु रिटर्न की मनोवैज्ञानिक सुरक्षा को प्राथमिकता देता है। यह व्यवहार वाणिज्यिक उधारदाताओं के लिए तरलता प्रबंधन को जटिल बनाता है, जिन्हें औद्योगिक ऋण वृद्धि को निधि देने के लिए कम लागत वाली खुदरा जमा की सख्त आवश्यकता होती है। इसका तात्कालिक परिणाम घरेलू पूंजी का बड़े पैमाने पर सीधे सरकारी खजाने में स्थानांतरण है, जो अस्थिर विदेशी संस्थागत प्रवाह पर बहुत अधिक भरोसा किए बिना राजकोषीय घाटे का वित्तपोषण करता है। खुदरा बचतकर्ता अपनी व्यक्तिगत संपत्ति को व्यापक आर्थिक झटकों से बचाकर पूर्वानुमानित दीर्घकालिक पैदावार सुरक्षित करते हैं। अंततः, यह स्थिर पूंजी बाढ़ राज्य को बुनियादी ढांचे के विकास के लिए एक विश्वसनीय घरेलू उधार आधार रेखा की गारंटी देती है।
Comments 0