दिल्ली की क्रेडिट-संचालित आकांक्षाएं व्यक्तिगत दिवालियापन की बढ़ती लहर पैदा कर रही हैं
दिल्ली के मध्यमवर्गीय परिवारों की एक विशेषता से ऋण-प्रेरित चूक में वृद्धि का पता चलता है, क्योंकि उपभोक्ता स्थिर मजदूरी के बीच उपभोग का पीछा करते हैं। ऋणदाता क्रेडिट लाइनें कड़ी कर रहे हैं, जिससे पूरी राजधानी में वित्तीय संकट बढ़ रहा है।
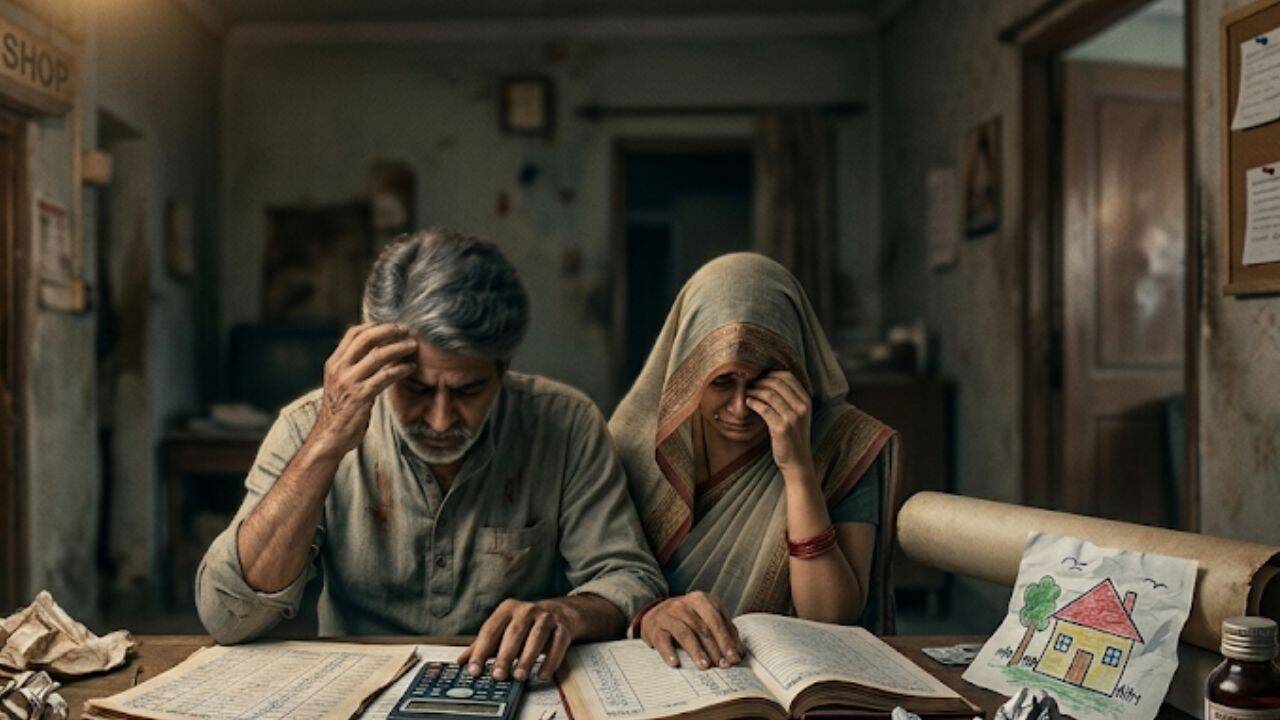
खोजी अंश में दिल्ली के उन परिवारों का वर्णन किया गया है, जिन्होंने घर, शिक्षा और जीवन शैली की आकांक्षाओं को पूरा करने के लिए पर्याप्त असुरक्षित ऋण जमा कर लिया है, लेकिन आय वृद्धि रुकने के कारण उन्हें पुनर्भुगतान की चुनौतियों का सामना करना पड़ता है। रिपोर्ट में उद्धृत बैंक डेटा से पता चलता है कि व्यक्तिगत ऋण से जुड़ी गैर-निष्पादित परिसंपत्तियों में उल्लेखनीय वृद्धि हुई है, जबकि मामूली वेतन वृद्धि के बावजूद क्रेडिट-कार्ड का उपयोग बढ़ा है। यह कथा तात्कालिक संतुष्टि के लालच और ऋणग्रस्तता के दीर्घकालिक बोझ के बीच फंसी हुई आबादी की तस्वीर पेश करती है।
इस घटना के पीछे एक व्यापक व्यापक आर्थिक तनाव है: कम ब्याज दरों ने उधार लेने को प्रोत्साहित किया है, फिर भी मुद्रास्फीति के दबाव ने वास्तविक मजदूरी को कम कर दिया है, जिससे उधारकर्ता असुरक्षित हो गए हैं। उपभोक्ता वित्त कंपनियों ने अंडरराइटिंग मानकों को कड़ा करके प्रतिक्रिया व्यक्त की है, जिसके परिणामस्वरूप सीमांत उधारकर्ताओं के लिए ऋण संकट पैदा हो गया है। वित्तीय नियामकों ने ऋण देने की आक्रामक प्रथाओं के बारे में चेतावनियाँ जारी की हैं, लेकिन प्रवर्तन असमान बना हुआ है, जिससे कुछ ऋणदाताओं को आक्रामक विपणन जारी रखने की अनुमति मिल गई है।
ठोस परिणाम पहले से ही स्पष्ट हैं: ऋण वसूली के लिए अदालती दाखिलों की बढ़ती संख्या, दिवालिया याचिकाओं में वृद्धि, और घरेलू खपत पर स्पष्ट दबाव जो दिल्ली की आर्थिक गति को धीमा कर सकता है। अगले वर्ष में, नीति निर्माताओं को ऋण-से-आय अनुपात पर कैप जैसे सुरक्षात्मक उपाय पेश करने के लिए मजबूर किया जा सकता है, जबकि वित्तीय संस्थान प्रणालीगत जोखिम को कम करने के लिए अधिक टिकाऊ ऋण मॉडल की ओर बढ़ सकते हैं।
Comments 0