छिपी हुई मुद्रास्फीति: स्वास्थ्य लागतें अर्थव्यवस्था से आगे
भारत के शहरी परिवारों को एक मौन वित्तीय संकट का सामना करना पड़ रहा है क्योंकि स्वास्थ्य खर्च 14% वार्षिक बढ़ रहे हैं, जो प्रमुख मुद्रास्फीति दर से तीन गुना है। यह अंतर बचत को घटा रहा है और परिवारों को ऋण में धकेल रहा है, जिससे वर्तमान सामाजिक सुरक्षा जाल की अपर्याप्तता उजागर हो रही है।
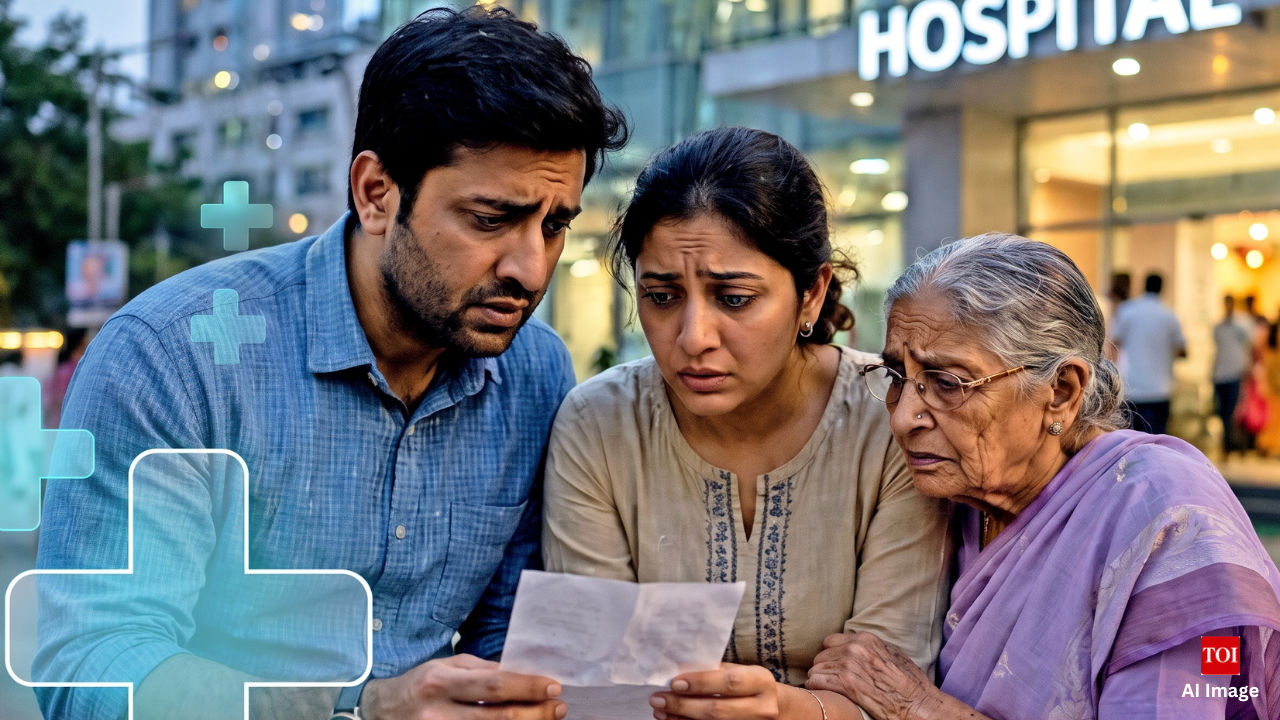
भारत के शहरी परिवारों की वित्तीय स्थिरता में ठोस टूटन सामान्य मुद्रास्फीति सूचकांक में दिखाई नहीं देती, परंतु यह हॉस्पिटल के गलियारों और फार्मेसी काउंटरों में तीव्रता से महसूस होती है। स्वास्थ्य लागतें 14% प्रति वर्ष बढ़ रही हैं, जिससे मध्य वर्ग के परिवारों पर बोझ अस्थिर हो गया है। यह उछाल प्रमुख मुद्रास्फीति से तीन गुना है, जिसका अर्थ है कि जबकि सामान्य जीवनयापन लागत मध्यम रूप से बढ़ रही है, बीमारी के सामना में जीविका लागत घातीय रूप से बढ़ रही है, जिससे परिवार चिकित्सा ऋण के चक्र में फँस जाते हैं।
मूलभूत तनाव चिकित्सा लागत मुद्रास्फीति की गति और घरेलू आय के विकास के बीच संरचनात्मक असंगति से उत्पन्न होता है। जैसे-जैसे निदान तकनीकें उन्नत होती हैं और दवा कीमतें बढ़ती हैं, सार्वजनिक स्वास्थ्य अवसंरचना मांग को अवशोषित करने में संघर्ष करती है, जिससे वित्तीय जोखिम फिर से व्यक्तिगत परिवारों पर लौटता है। यह संस्थागत घर्षण शहरी आबादी के एक महत्वपूर्ण हिस्से के लिए व्यापक इन्शुरेंस कवरेज की कमी से बढ़ जाता है, जिससे वे इन बढ़ती लागतों के पूर्ण प्रभाव से उजागर रहते हैं।
निचले स्तर के नुकसान बचत और लाखों परिवारों की भविष्य की सुरक्षा हैं। परिवारों को चिकित्सा बिलों को कवर करने के लिए संपत्ति बेचने या उच्च ब्याज वाले ऋण लेने के लिए मजबूर होना पड़ता है, एक ऐसी घटना जो ग्रामीण और शहरी आत्महत्या के एक महत्वपूर्ण हिस्से से जुड़ी है। वास्तविक परिणाम एक कमजोर उपभोक्ता आधार है, क्योंकि परिवार विवेकपूर्ण खर्च और निवेश से धन को स्वास्थ्य देखभाल की ओर मोड़ते हैं, जिससे व्यापक आर्थिक वृद्धि कम होती है और असमानता गहरी होती है।
Comments 0